※本記事にはプロモーションを含みます
【結論】不動産会社に指定された火災保険は、断れました。 2年で21,500円のプランを断って、自分で選んだ年3,500円の保険に入りました。2年で14,500円の差です。
【根拠】 2026年7月、東京・品川の1Kを契約したときの実話です。断った結果は請求書に残っていて、火災保険料の欄は0円と印字されています。
【この記事で分かること】
- 断り方(メールでどう伝えたか)と、断ったことがどう書面に残るか
- 断ったあとに起きた実務3つ(証券の提出・開始日・引越しの二重期間)
- 安さの代償=私の保険では直せないもの
- 指定のプランのままにするほうが合う人
契約のときに火災保険を指定されたんだけど、これって断れるの? 断ったら契約に響きそうで怖い・・・💦
断れたよ。しかも揉めなかった。メールで「自己手配でお願いします」と返しただけだもんで、順番に全部出すね。
私が断ったときの、実際のやりとり
契約手続きの途中で、不動産会社からこんなメールが届きました。
■火災保険の加入について(①および②のいずれかをご返答下さい。)
①管理会社指定保険加入(21,500円・2ヶ年)
②自己手配
選択肢として②が最初から書いてありました。 つまり、この物件では自分で手配してよいことが、聞く前から示されていたことになります。
私の返信は「②自己手配でお願いします」の一言です。あわせて、そのとき加入していた保険の契約内容が分かる書面を添付しました(条件を満たしているかを見てもらうためです)。交渉も説得もしていません。
そして契約書類を受け取ったとき、重要事項説明書の「賃料その他の授受する金銭」の欄は、こうなっていました。
「火災保険料 0円(賃借人指定火災保険加入)」
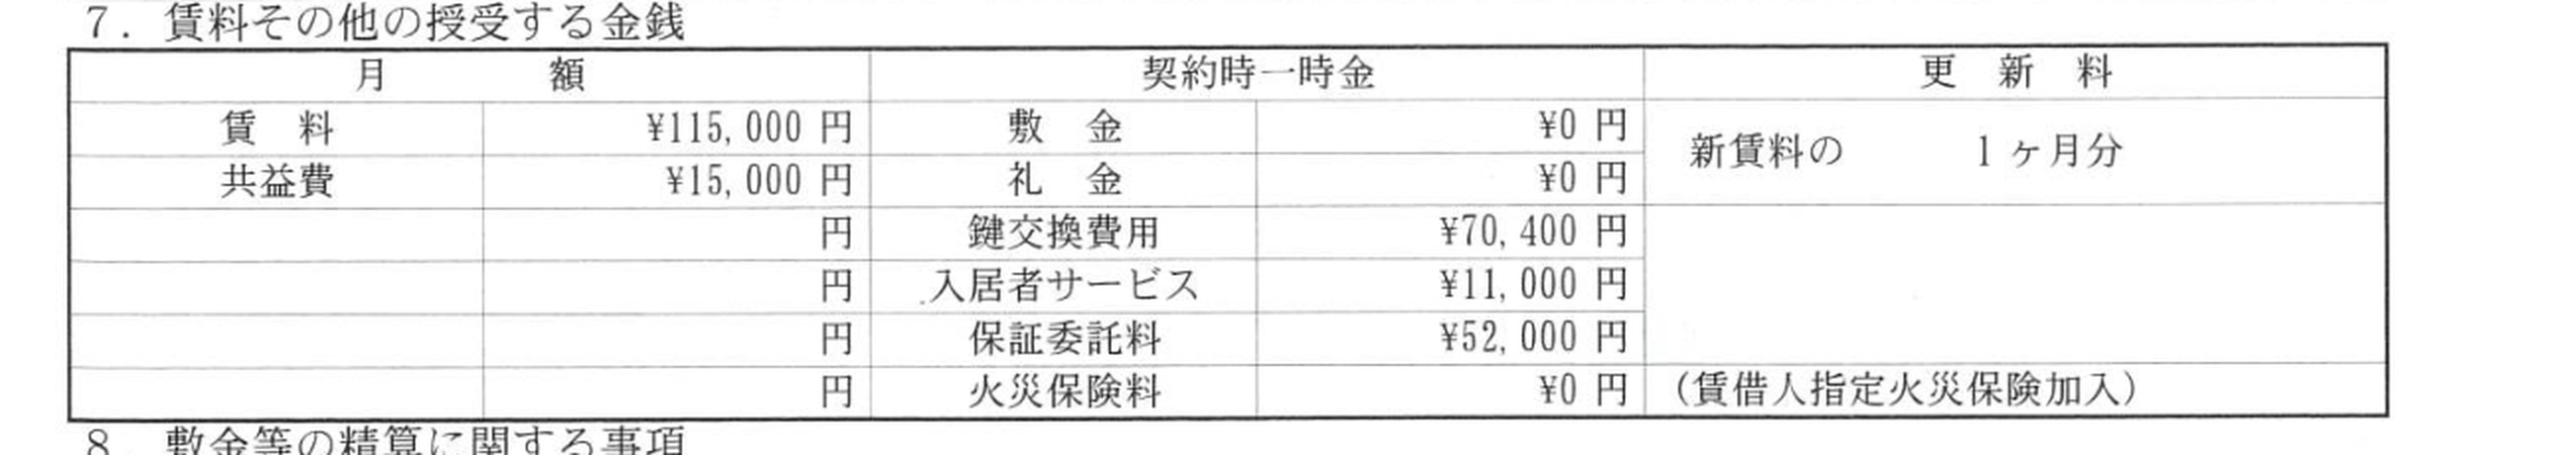
断ったことが、書面に残る形になりました。 あとから届いた契約金の請求書にも、火災保険料の行そのものがありません。
ただし、条件は付いていました。同じメールに、こう書かれていたからです。
※②の場合は、借家人賠償および個人賠償が1,000万円以上の設定が必須条件となります。
「自由に選んでいい」ではありません。「条件を満たすものなら選んでいい」です。 ここを外すと、断ったつもりが差し戻しになります。
この1,000万円という水準が特別なのかも調べました。賃貸の借家人賠償は1,000万〜2,000万円が目安とされていて、私の物件が厳しいわけではなさそうです。ただし金額も条件も物件ごとに決まっているものなので、あなたの契約書に書かれている数字がすべてです。
そもそも、入らないとどうなるのか
「断れる」の前に、ひとつ確認しておきます。入らない、という選択肢はありませんでした。
私に届いたメールも「①指定のプラン ②自己手配」の二択で、入らない選択肢は最初から入っていません。 調べた範囲では、火災保険への加入は法律で義務づけられているものではなく、契約の条件として求められるのが一般的とのことでした。私の契約もそうです。
では、なぜ条件になっているのか。中身を読むと、大家さん側の事情がはっきり分かります。
補償のうち借家人賠償責任は、部屋を壊してしまったときに大家さんへ弁償するためのものです。この保険がないと、弁償は全額自腹になります。 部屋を1室焼けば、金額は数百万円になりえます。払えなければ困るのは大家さんです。 だから条件にする、という構図でした。
ひとつ、意外だったことがあります。私の保険の借家人賠償が使えるのは、9つの事故のうち3つだけでした。 火災・破裂爆発・水ぬれです。大家さんへの弁償で現実に起きやすいのは、この3つだということなのだと思います。
つまり「入るか入らないか」は、実質的に選べません。 選べるのは、指定のものにするか、条件を満たす別のものにするかだけです。この記事は、その2つ目の話です。
指定の21,500円と、自分で入った3,500円。何が違ったのか
私が入ったのは、ネットで申し込む賃貸向けの火災保険です。日新火災の「お部屋を借りるときの保険」で、年3,500円でした。2年ぶんで7,000円。指定プランは2年で21,500円だったので、差は14,500円です。
補償の中身は、こうなっていました。
| 補償 | 金額 | 何のためのものか |
|---|---|---|
| 家財 | 50万円 | 自分の持ち物が焼けた・盗まれたとき |
| 借家人賠償責任 | 2,000万円 | 大家さんへの弁償(部屋を焼いた・水を漏らした) |
| 個人賠償責任 | 1億円 | 他人への弁償(自転車で人にぶつかった等) |
| 修理費用 | 300万円 | 部屋の設備を壊してしまったときの修理 |
| 被害事故法律相談費用等 | 30万円 | もめたときの相談費用 |
大事なのは真ん中の2つです。 管理会社が条件にしていたのは「借家人賠償と個人賠償が1,000万円以上」。私の保険は2,000万円と1億円なので、条件を上回っていました。
安いほうって、補償が薄いんじゃないの?
そこは自分でも疑っとった。ふんで補償の中身を並べてみたら、管理会社が出してきた条件を上回っとった。借家人賠償は2倍、個人賠償は10倍だったよ。
少なくとも、条件になっていた2つの補償は薄くありませんでした。 管理会社が求めていたのは借家人賠償・個人賠償とも1,000万円以上。私が入った保険は2,000万円と1億円です。条件を下回るどころか、上回っていました。
ただし、私が確かめたのはここまでです。 免責金額や、事故が起きたときの手続き、細かい支払い条件までは突き合わせていません。「全項目を比較して優れていた」とは言えません。
そのうえで、なぜ安いのか。私が調べた範囲では、賃貸向けのネット保険には年3,300〜4,600円の商品が複数あり、この価格帯そのものが珍しくありません(2026年7月時点)。比べた中には年3,300円で個人賠償2,000万円という商品もありました。
つまり「補償を削って安くした」のではなく、そういう価格帯の商品を選んだ、ということ。
断ったあとに起きたこと、3つ
ここからが、この記事でいちばん書きたいところです。「断れる」という話はよく見かけますが、断ったあとに何が起きるかは、あまり書かれていません。
1. 証券が届く前に、期限が来る
自己手配を選ぶと、証明書類の提出を求められます。私の場合はこう指定されました。
・保険証券
・申込内容のわかるもの(証券番号、加入項目記載あり)および支払い額の領収書
期限は7月28日の10時。ところが、ネットで申し込んだ保険の証券が手元に届くのは約1週間後です。 間に合うか微妙でした。
助かったのは、「または」で並んでいたことです。申込完了後にマイページから出せる「ご契約内容」の書面に、証券番号も補償内容も物件の住所も入っていました。それを送って、提出は期限の3日前に済みました。
ただし、これで終わりではありませんでした。
後日、管理会社から追加の要望が来ます。「証券の最新版のコピーを提出してほしい。申込書は不可」。 結局、届いた証券のコピーを、契約書類を返送するときに同封しました。提出は2回です。
つまり代替書類は、証券の代わりではなく「証券が届くまでの橋渡し」でした。 順番はこうなります。
- 申込完了の書面で、期限を守る
- 証券が届いたら、そのコピーを改めて出す
ネットで申し込む保険は、証券が届くまでに1週間ほどかかります。 契約手続きはその間も進みます。証券の到着を待って申込を遅らせる必要はありませんが、あとで出すことになる、とは思っておいたほうがいいです。
2. 「契約開始日から無保険はNG」と言われた
これが想定外でした。
私の入居は8月中旬。契約開始日は7月31日。だから「入居日に合わせて保険を掛ければいい」と考えていました。
不動産会社の回答は違いました。契約開始日の7月31日から、品川の部屋がカバーされている必要がある、と。空室でも、鍵を受け取る前でも、契約が始まった日から借主の責任は始まっている、ということです。
保険を掛ける日は、引越しの日ではなく契約開始日でした。 気づかなかったというより、そういう決まりがあること自体を知りませんでした。
3. 引越しの二重期間は、保険を2本にした
ここでもうひとつ問題が出ます。私は名古屋の部屋にまだ住んでいて、そちらにも火災保険が掛かっていました。
最初に考えたのは「名古屋の保険の住所を、入居日に品川へ変更する」でした。1本で済むからです。でも上の2の理由で成立しません。 7月31日から品川をカバーすると、その瞬間に名古屋が無保険になります。家財が全部ある部屋を、引越しまでの1か月間、無保険にすることになる。
ここは自分で判断せず、保険会社のサポートデスクに電話しました。 出した申請を取り消せるか、同じ商品で2本目に入れるか、旧契約は解約すると返金があるのか。書面を読んでも分からないことは、契約者本人が電話すれば数分で答えが出ます。 このひと手間で、迷っていた選択肢がその場で消えました。
結局こうしました。
| 名古屋の部屋 | 品川の部屋 | |
|---|---|---|
| 保険 | そのまま継続 | 新しく1本契約(7月31日から) |
| 解約 | 退去して鍵を返したあとに解約(未経過分は返金) | まだ先 |
保険が2本になる期間が1か月ほどできますが、年3,500円の保険なので、重なった分の負担は数百円です。 住所変更の手続きに悩むより、1本足すほうが早くて確実でした。
1本を移すか、2本にするか。ここでいちばん悩んだよ。保険会社に電話して、数百円で済むと分かってからは早かった。
火災保険は、人ではなく「部屋」に付いています
なぜ住所変更や二重期間の話になるのか。理由は証券を見ると分かります。
証券には「保険の対象の所在地」という欄があって、部屋番号まで書かれています。
つまり火災保険(家財・借家人賠償)は、契約したその部屋に付いているものです。私は名古屋の部屋と、家族が住む自宅と、品川の部屋に関係していますが、どれか1本があれば全部カバーされる、ということにはなりません。 引越しのたびに、住所を変更するか、入り直すかが必要になります。
例外がひとつだけあります。個人賠償責任です。
これは部屋ではなく人に付く補償で、日常生活での他人への賠償が対象です。自転車で人にぶつかったときなどが典型で、1本生きていれば場所を問いません。
だから個人賠償だけは、逆に重複しやすい補償です。 自動車保険やクレジットカードの付帯にも入っていることがあります。ここが二重になっていないかは、確認する価値があります。
安さの代償。私の保険では直せないもの
正直に書きます。私の保険では、うっかり付けた傷は直せません。
契約内容を読み直して分かりました。この保険が家財の損害を払うのは、火災・破裂爆発・水ぬれ・落雷・物が飛んできた・騒擾・風災雹災雪災・盗難などの事故に限られます。「不注意で壊した」「うっかり傷つけた」という、破損・汚損の補償は入っていません。
退去費用の記事で「うっかり付けた傷は火災保険で直せる場合があります」と書きました。あれは破損・汚損の補償が付いた保険の話で、私が入っている保険はそれに当たりません。
安い保険には、安い理由があります。それを知ったうえで選ぶのと、知らずに選ぶのは別です。
もうひとつ、自分で外した補償があります。水災です。
契約書に付いていたハザードマップでは、この物件は洪水・内水・高潮の3つに該当していました。それでも外した理由は2つあります。ひとつは、この地図の前提が「想定し得る最大規模」の雨と台風であること。 もうひとつは、部屋が11階だからです。
11階まで水が来る事態なら、心配すべきは家財ではありません。現実的なリスクは浸水ではなく、停電やエレベーター停止といったインフラの停止で、それは水災補償では解決しないと考えました。
これは私の判断です。 1階や低層階なら、まったく違う結論になります。
なぜ、指定プランの中身を聞かなかったのか
ここまで読んで、こう思った方がいるかもしれません。「指定プランのほうが補償は広かったんじゃないの?」
そのとおりで、私は指定プランの補償内容を見ていません。 届いたメールは「①管理会社指定保険加入(21,500円・2ヶ年)②自己手配」の二択だけで、①が何を補償するプランなのかは書かれていませんでした。聞くことはできましたが、聞きませんでした。
理由は、決め方を先に決めていたからです。
最重要の条件さえクリアできるなら、安いほうにする。これは最初から決めとった。それなら指定プランの中身を聞いても、判断は変わらんもんで。
私にとっての最重要は、管理会社が条件にした借家人賠償と個人賠償でした。 ここを満たさない保険は、そもそも選べません。逆に満たすなら、あとは金額で選ぶ。 そう決めていたので、指定プランの詳細は判断に影響しない情報でした。
全部を比べてから決める、という方法だけが正しいわけではありません。 「何を満たせばいいか」を先に決めておけば、比較そのものを減らせます。
このとき、同時に走っていた手続きはこれだけありました。 電気・ガス・水道の申込、引越し業者の手配、保証会社の口座振替、宅配ボックスの事前登録、駐輪場の申請、旧居の電気とガスの停止、契約書類の準備。全部に同じだけ時間をかけることはできません。時間を使う場所は、選ぶ必要がありました。
ただし、この記事の限界もここにあります。
私が言えるのは「金額は14,500円下がった」までです。「補償まで比べて得をした」とは書けません。 もし指定プランに破損・汚損が付いていたなら、さっき書いた「うっかりの傷は直せない」は、指定プランなら直せたかもしれない。そこは確かめていません。
だから、補償の広さを重視したい方は、私と違う順番で動いてください。 指定プランの中身を聞いてから決める。その一言を足すだけで、私より良い判断ができます。
指定のプランのままにするのが合う人
じゃあ、みんな断ったほうがいいってこと?
そこは人によるもんで、僕には決めれん。数字と手間は出せるよ。
指定のプランを選ぶ理由も、ちゃんとあります。
- 手続きが1回で終わります。 自分で入ると、条件の確認・申込・書類の提出という3つの手間が乗ります。私の場合、合計しても1時間ほどでしたが、ゼロではありません
- 窓口が一本になります。 何かあったときに管理会社と保険会社の間で迷わずに済みます
- 期限に追われません。 私は提出期限が5日後で、証券が間に合うかを気にする時間がありました
私の場合、削れたのは2年で14,500円。1年あたり7,250円です。 この金額と、上の手間を天秤にかけるのが判断です。どちらが正しいかは、その人の忙しさで変わります。
次にやること
自分で入るかどうかを決める前に、この順番で確認してください。
- 賃貸借契約書と重要事項説明書で、火災保険の条項を読む。 「指定の保険に加入すること」と書かれているのか、単に加入義務だけなのかで話が変わります
- 管理会社か不動産会社に、条件をメールで聞く。 聞くのは3つです。「自己手配は可能か」「借家人賠償と個人賠償はいくら以上が必要か」「提出書類は何か・期限はいつか」。メールで聞けば、答えが文面で残ります
- 「いつからカバーが必要か」も、同じメールで聞く。 私の物件は入居日ではなく契約開始日からでした。これが全部の物件で同じなのかは分かりません。だからこそ聞く価値があります。 ここを取り違えると、私のように入り直すことになります
- 補償の広さも比べたいなら、指定プランの中身を聞く。 「指定のプランは、どんな補償が付いていますか」の一言です。私は聞きませんでした(条件を満たすなら安いほう、と決めていたので)。判断の順番が違えば、聞くべき質問も変わります
この3つを聞くだけなら、断る決断をする前でも問題ありません。 条件を知ってから、指定のままにするか自分で入るかを決めれば十分です。
正直に書いておくこと
- 私はまだ、この保険を使ったことがありません。 保険料と補償内容は書面で確認できますが、事故が起きたときの対応の早さや使い勝手は、体験していないので書けません。 自分で入ると事故対応の窓口も自分で連絡することになる、という点は、私にとっても未知です
- 2年で14,500円という差は、私の物件・私の契約の話です。 指定プランの金額も条件も、物件ごとに違います
- 保険の内容はすべて2026年7月時点のものです。 商品も保険料も変わります
- 指定プランの補償内容は確認していません(意図的に聞きませんでした)。だから「どちらが得だったか」は書けません。書けるのは「金額は14,500円下がった」ということだけです
- この記事では特定の保険をおすすめしていません。 私が入ったものを事実として書いているだけで、条件も必要な補償も人によって違います
まとめ
- 指定された火災保険は断れる場合がある。 私の場合は選択肢として最初から示されていた
- ただし「自由」ではなく「条件付き」。 私の物件は借家人賠償・個人賠償とも1,000万円以上が必須だった
- 断ったあとに実務が3つある=証券は後から出す・いつからカバーが必要か・引越しの二重期間。迷ったら保険会社に電話すると早い
- 火災保険は部屋に付く。 例外は個人賠償だけで、こちらは人に付くぶん重複しやすい
- 安い保険には理由がある。 私の保険では、うっかり付けた傷は直せない
- 私は指定プランの中身を聞かなかった。 「条件を満たすなら安いほう」と決めていたから。比較を減らすのも判断のうち。ただし補償の広さで選びたいなら、指定プランの中身を聞いてから決める
- 手間と金額を天秤にかける。 私の場合は2年で14,500円だった
※初期費用そのものの内訳は、43万円の内訳を全部公開した記事にあります。